L’Afrique n’est plus simplement un ensemble de pays émergents dans la production de myrtilles. Elle devient un réseau de systèmes de production de plus en plus sophistiqués, qui ne suivent pas tous la même trajectoire.
Des hectares à la performance des exploitations
Les récentes observations de terrain en Afrique du Sud montrent à quel point la filière a évolué en gagnant en maturité. Durant sa phase d’expansion, l’attention se concentrait naturellement sur les nouveaux projets, la génétique, les zones de production et la rapidité avec laquelle les surfaces plantées pouvaient augmenter.
Les observations de terrain montrent de plus en plus que la seule superficie plantée constitue un indicateur incomplet. La performance à l’échelle de l’exploitation, notamment le rendement commercialisable, le taux de fruits conformes aux exigences commerciales (packout), l’efficacité de la main-d’œuvre et la régularité de la qualité après récolte, prend une importance croissante.
L’attention de la filière se porte désormais sur le rendement, mais aussi sur le taux de fruits commercialisables, le calibre, l’efficacité de la cueillette, la génétique, le refroidissement, la durée de conservation, la logistique et les marchés de destination. La priorité évolue de l’expansion vers la maîtrise opérationnelle.
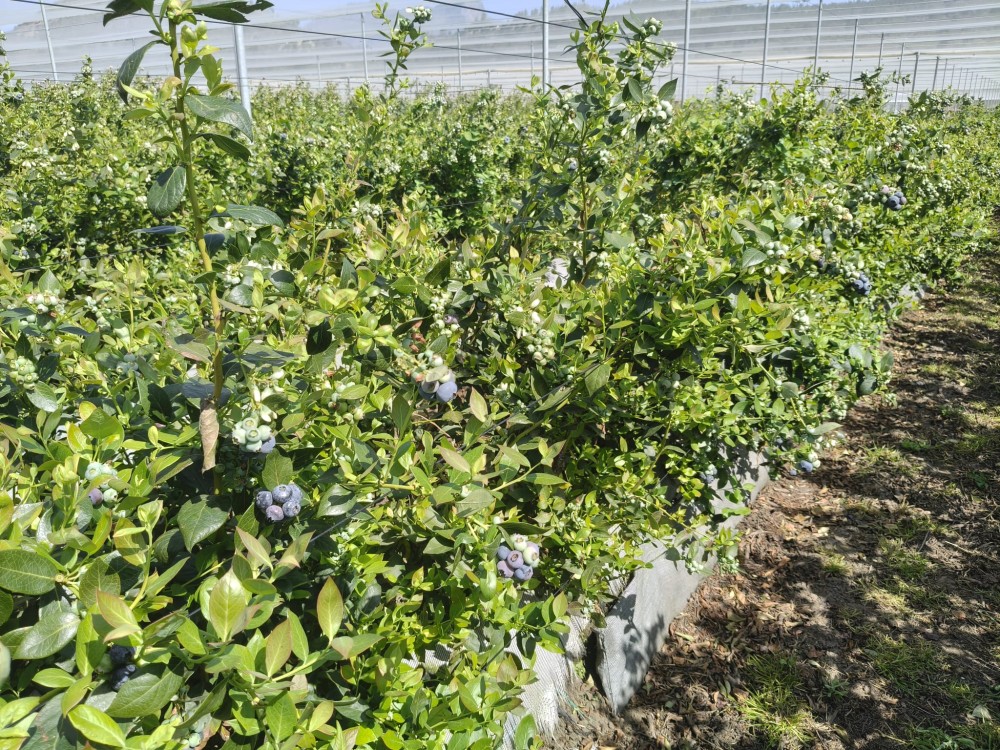
La production sud-africaine de myrtilles est passée de moins de 3 000 tonnes en 2014/2015 à environ 38 900 tonnes en 2025/2026.
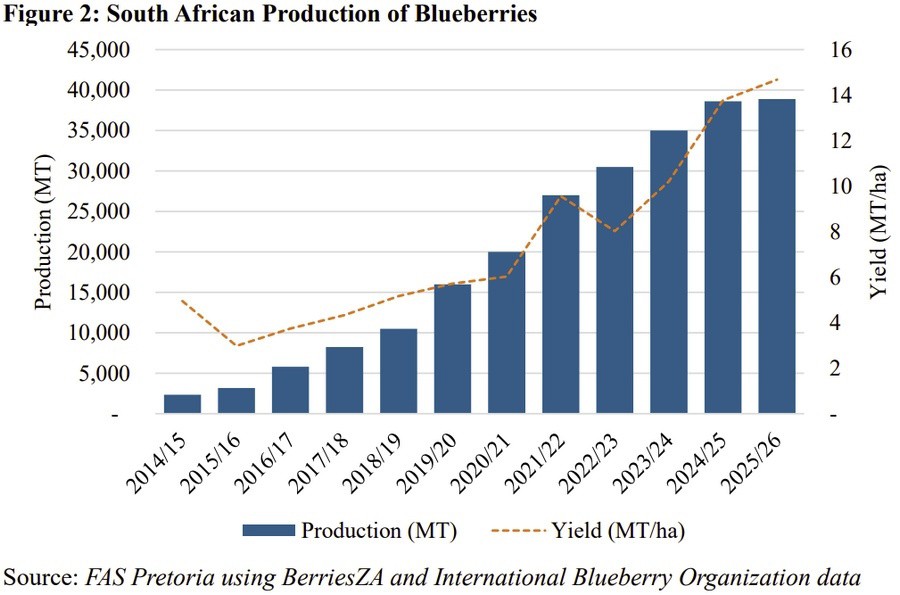
Parallèlement, la superficie plantée serait passée d’un pic d’environ 3 800 hectares en 2022/2023 à quelque 2 650 hectares en 2025/2026 (FreshPlaza, 2026a). Les sources utilisent parfois des définitions légèrement différentes des campagnes agricoles et des superficies plantées, mais la tendance est claire : la croissance récente de la production ne repose plus uniquement sur l’augmentation des surfaces.
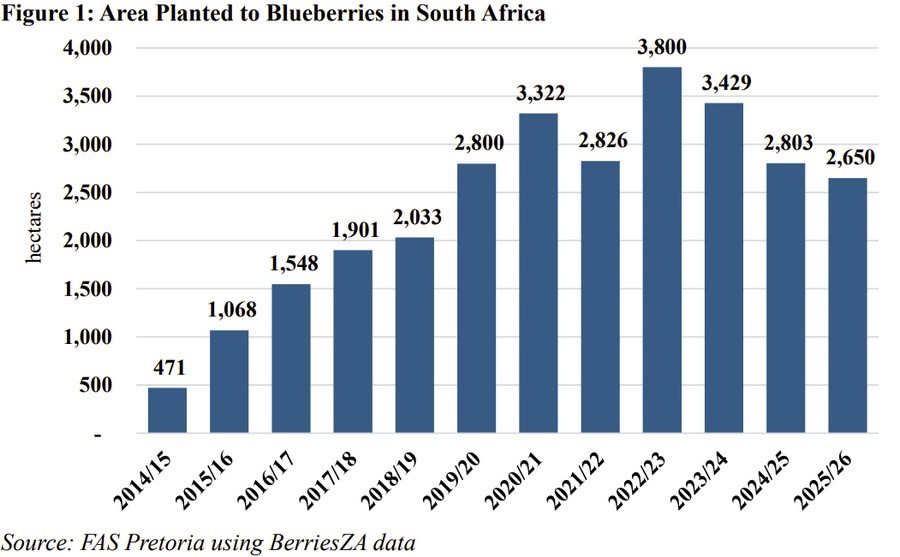
La première courbe de croissance a été financée par les hectares. La seconde l’est par le savoir-faire.
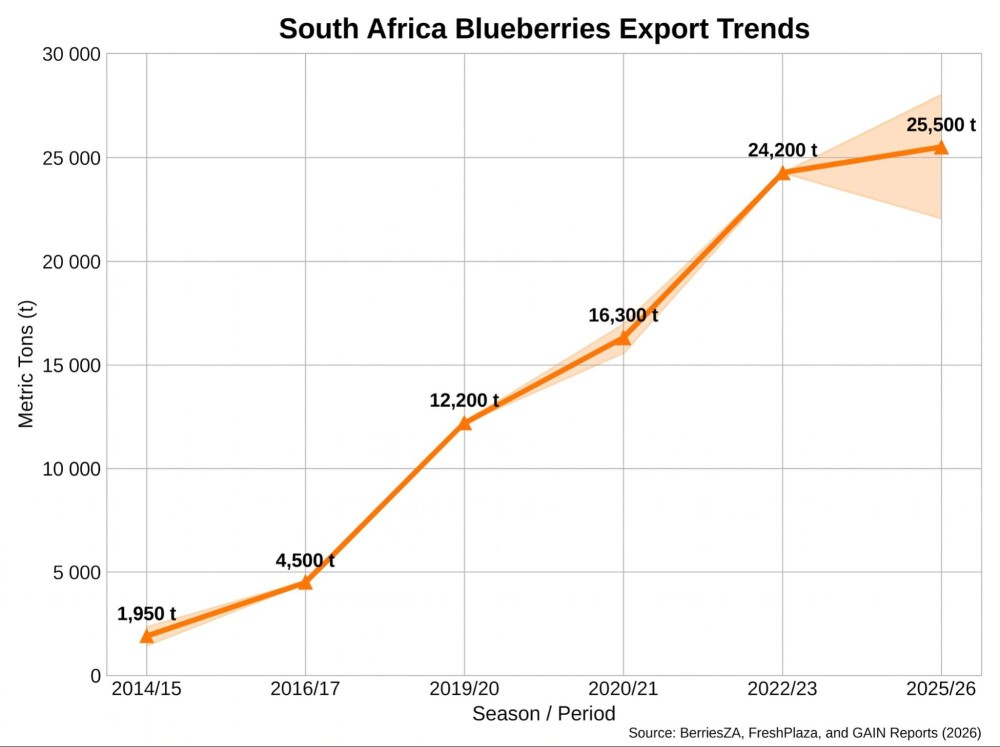
À l’autre extrémité de l’Afrique, un modèle différent
À plusieurs milliers de kilomètres au nord, le Maroc se trouve à une autre étape du développement de la même filière. Les expériences de terrain, d’Agadir jusqu’aux zones de production du nord du pays, montrent comment une expansion rapide a permis de construire l’un des systèmes de production de myrtilles les plus importants et les plus dynamiques d’Afrique.
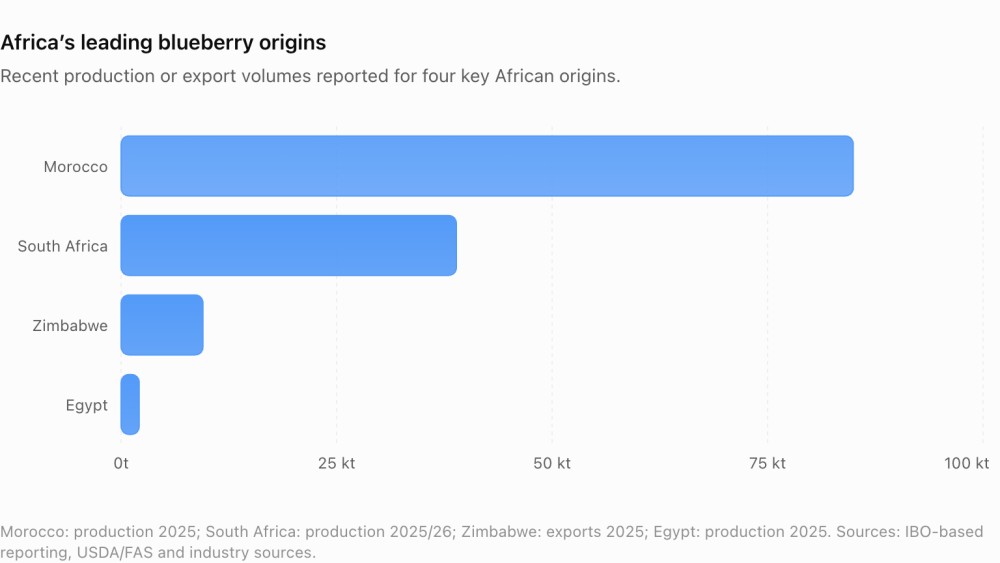
Selon de récentes données relayées à partir des rapports de l’IBO, le Maroc comptait environ 6 800 hectares plantés en 2025, dont près de 5 800 hectares en production, pour un volume avoisinant 84 940 tonnes (FreshPlaza, 2026b). Contrairement à l’Afrique du Sud, le Maroc continue de transformer une part importante de ses nouvelles superficies plantées en volumes de production supplémentaires.
Aux deux extrémités du continent, deux dynamiques de croissance se distinguent. Le Maroc reste fortement porté par l’expansion des surfaces et l’entrée en production des plantations arrivant à maturité. L’Afrique du Sud doit, quant à elle, générer davantage de performance commerciale à partir d’un parc de plantations établi et, selon certaines estimations, plus restreint.
Cela ne signifie pas qu’un modèle est meilleur que l’autre. C’est précisément ce qui rend leur comparaison intéressante.
L’Afrique ne constitue pas une origine unique pour la myrtille
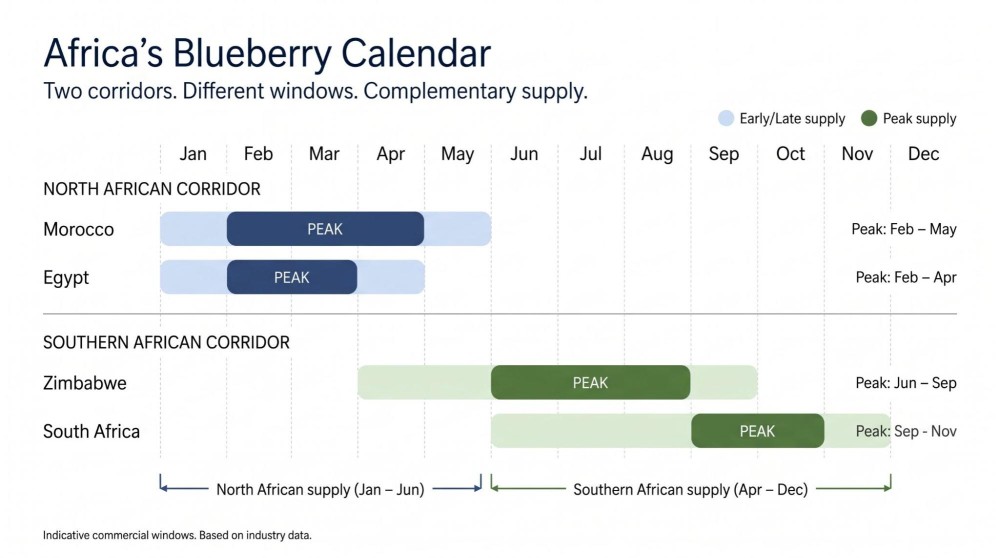
Parler des « myrtilles africaines » comme si le continent formait une seule région de production masque l’un des aspects les plus intéressants de son développement. Le climat, la latitude, l’altitude, les systèmes de culture, l’organisation de la main-d’œuvre, les fenêtres commerciales, les infrastructures et la logistique varient considérablement.
Le Maroc a développé sa production autour d’une forte fenêtre commerciale hiver-printemps, de systèmes modernes de culture protégée et hors-sol, de génétiques propriétaires et d’un accès relativement rapide aux principaux marchés d’exportation.
L’Afrique du Sud s’est développée comme une origine exportatrice de longue distance, où la performance post-récolte, la maîtrise de la chaîne du froid et la résistance des fruits pendant le transport constituent des éléments fondamentaux du système de production.
Cette distinction est importante, car la valeur commerciale d’une myrtille ne se détermine pas définitivement au moment de la récolte.
C’est au moment de la consommation que le fruit est véritablement jugé.
Ce principe s’applique particulièrement bien à la production africaine de myrtilles : la récolte commercialisable ne correspond pas simplement aux fruits présents sur les plants, mais à ceux qui parviennent au client en respectant les spécifications exigées.
Le climat met les deux modèles africains à l’épreuve
L’Afrique du Nord et l’Afrique australe connaissent des conditions météorologiques différentes, mais toutes deux doivent concevoir des systèmes capables de faire face à une variabilité climatique croissante.
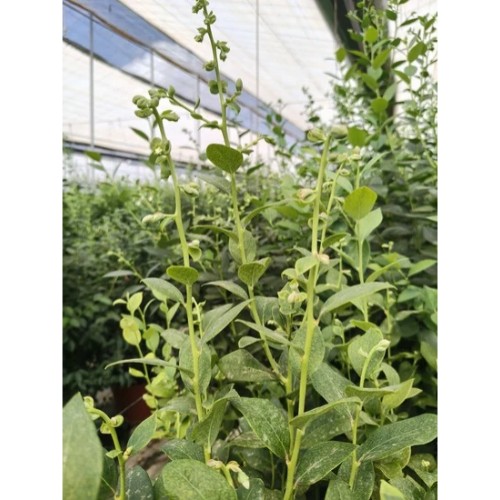
La campagne marocaine 2026 a illustré la vulnérabilité d’une filière de cultures protégées en pleine expansion. Les observations de terrain ont relevé des tempêtes répétées, un faible rayonnement solaire, des vents et des excès d’eau ayant perturbé la continuité de la production, le calibre des fruits et les infrastructures dans certaines zones. Des publications professionnelles ont également fait état de répercussions locales importantes, notamment dans les exploitations du nord du pays (International Blueberry Organization, 2026a)
L’Afrique du Sud a été confrontée à une autre combinaison de risques, notamment des épisodes de gel dans les régions septentrionales lors de campagnes précédentes, ainsi que des pluies exceptionnelles et des inondations dans le Cap-Occidental.
Les observations de terrain et les informations sectorielles montrent que les conséquences peuvent varier considérablement selon les régions, les variétés et les systèmes de production. Les moyennes nationales deviennent donc moins pertinentes lorsque les décisions opérationnelles doivent répondre à des phénomènes extrêmes de plus en plus localisés (International Blueberry Organization, 2026b).
Pour les producteurs et investisseurs africains, la robustesse des systèmes doit désormais être considérée au même titre que leur efficacité. Un système conçu uniquement pour une campagne moyenne peut sembler très performant sur le papier, mais se révéler étonnamment fragile face aux conditions réelles d'une campagne difficile.
La génétique devient une technologie opérationnelle
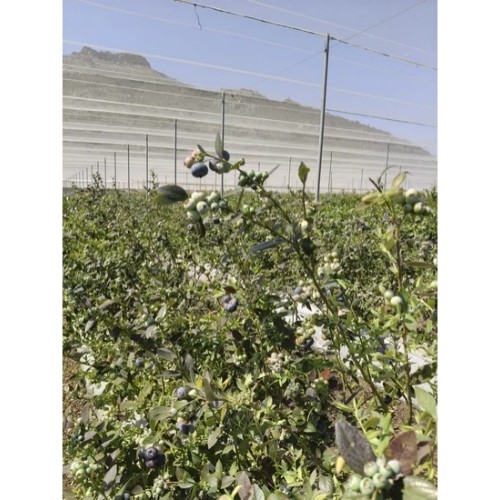
La prochaine phase de développement de la myrtille africaine ne pourra pas être expliquée uniquement par les hectares. La génétique influencera non seulement le rendement, la saveur et la fermeté, mais aussi les besoins en main-d’œuvre, l’efficacité de la récolte, le taux de fruits commercialisables et la logistique.
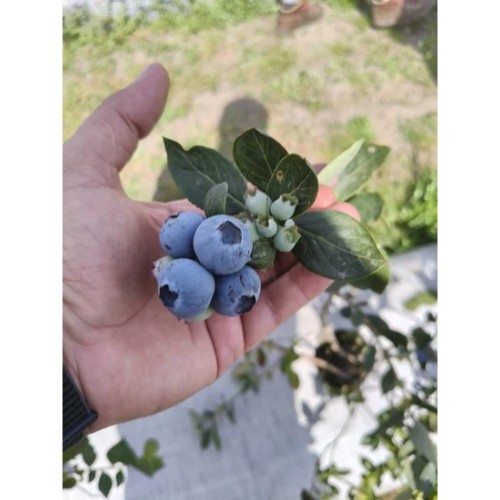
Un calcul simple permet d’illustrer la dimension liée au travail : un kilogramme de myrtilles de 2 grammes contient environ 500 fruits. Avec des myrtilles de 3 grammes, ce même kilogramme n’en contient plus qu’environ 333.
Le nombre de fruits ne détermine pas à lui seul la vitesse de cueillette, car la force de détachement, l’architecture des grappes, l’homogénéité de maturation et la structure des plants jouent également un rôle. Toutefois, manipuler moins de fruits par kilogramme peut modifier sensiblement la productivité de la main-d’œuvre.
Cette question est particulièrement pertinente en Afrique. Des coûts de main-d’œuvre compétitifs ne suppriment pas la nécessité d’améliorer son efficacité. L’indicateur qui compte de plus en plus n’est pas uniquement le salaire journalier, mais le coût de main-d’œuvre par kilogramme commercialisable.
La génétique doit également être adaptée au parcours commercial du fruit. Une variété destinée à un marché proche et une autre devant supporter un stockage prolongé et un transport longue distance ne nécessitent pas nécessairement les mêmes caractéristiques de fermeté, de cicatrice pédonculaire, de pruine, de calibre, de saveur ou de résistance à la déshydratation.
Afrique du Sud : de l’expansion à l’optimisation
L’Afrique du Sud est intéressante non parce qu’elle serait le premier producteur africain de myrtilles — ce n’est pas le cas —, mais parce qu’elle montre ce qui se produit lorsqu’un cycle de plantation rapide rencontre la concurrence mondiale, les coûts logistiques et la pression sur les marges.
De récentes analyses sectorielles attribuent les progrès réalisés à la maturation des plantations, aux nouvelles génétiques, à l’amélioration des méthodes de production et à une gestion plus performante, plutôt qu’à la seule augmentation des surfaces (Fruitnet, 2026).
Les observations de terrain confirment cette transition, avec une attention accrue portée à la productivité, aux caractéristiques commerciales des fruits, à l’efficacité de la main-d’œuvre et à la maîtrise des opérations post-récolte.
Les questions deviennent plus opérationnelles : quelle quantité de fruits peut réellement être exportée ? À quelle vitesse peut-elle être récoltée ? En combien de temps la chaleur du champ est-elle éliminée ? Quelle est la température de la pulpe à l’entrée en stockage ? Les fruits peuvent-ils voyager par bateau plutôt que par avion ? Quelle proportion arrive à destination conformément aux spécifications ? Quel impact une réclamation commerciale a-t-elle sur la marge apparente de l’exploitation ?
Les longues distances obligent les producteurs à se poser ces questions très tôt. La géographie de l’Afrique du Sud peut constituer un désavantage, mais elle a également poussé la filière à développer une expertise approfondie sur l’ensemble du parcours du fruit.
Maroc : gérer les conséquences du succès
Le Maroc fait face à un défi stratégique presque opposé. Sa croissance exceptionnelle lui a permis d’atteindre une taille importante, de professionnaliser sa filière et d’occuper une place de plus en plus significative dans l’approvisionnement mondial en myrtilles. Mais une réussite rapide comporte également ses propres risques.
Les expériences de terrain au Maroc mettent en évidence une conséquence moins visible de cette expansion : lorsque les producteurs ciblent des fenêtres commerciales similaires, utilisent des génétiques apparentées et subissent les mêmes conditions météorologiques, les calendriers biologiques peuvent devenir de plus en plus synchronisés.
Des milliers d’hectares ne prennent pas leurs décisions commerciales ensemble, mais le climat et la phénologie peuvent les amener à récolter simultanément.
Ce phénomène peut être décrit comme le « syndrome des 5 000 hectares » : le moment où le succès agronomique commence à générer une concentration commerciale.
Davantage d’hectares, de meilleures génétiques et une productivité accrue constituent individuellement des avancées positives. Mais si ces facteurs concentrent trop de fruits sur les mêmes semaines, le système nécessite une diversification plus importante des marchés, une meilleure planification des récoltes, des capacités de refroidissement suffisantes, une organisation renforcée de la main-d’œuvre et une coordination commerciale plus efficace.
Le prochain défi du Maroc n’est donc plus de démontrer sa capacité à produire des myrtilles. Il consiste à gérer cette croissance sans laisser l’augmentation des volumes éroder la valeur.
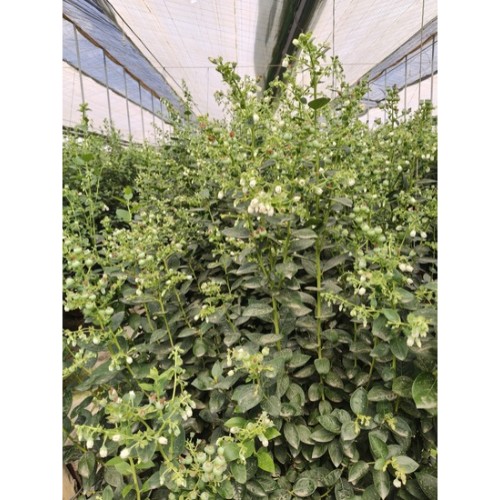
Le Zimbabwe n’est plus au stade expérimental
L’Afrique australe ne se résume plus à l’Afrique du Sud.
Le Zimbabwe est rapidement passé du statut de petite origine de production à celui d’acteur commercial significatif. De récentes publications sectorielles évaluent la filière à environ 650 hectares et près de 9 500 tonnes exportées en 2025, avec une nouvelle expansion attendue en 2026 (International Blueberry Organization, 2026c).
Plus important encore, le Zimbabwe a obtenu l’accès au marché chinois pour ses myrtilles et a commencé ses expéditions commerciales en 2026 (International Blueberry Organization, 2026d).
L’accès à de nouveaux marchés modifie la valeur stratégique d’une origine de production. Il crée des alternatives, réduit la dépendance à une structure de débouchés unique et peut encourager les investissements dans des variétés et des fenêtres de production adaptées à différents clients.
Le Zimbabwe soulève également une question importante pour la région : une filière plus récente peut-elle tirer parti de l’expérience accumulée en Afrique du Sud pour éviter certains coûts d’apprentissage associés à une expansion rapide ?
Égypte : le nouveau concurrent d’Afrique du Nord
L’Égypte joue un rôle émergent comparable en Afrique du Nord. Sa filière myrtille reste nettement plus petite que celle du Maroc, mais elle s’inscrit dans une économie horticole exportatrice de grande envergure, disposant d’infrastructures établies, de main-d’œuvre, de connaissances techniques et d’un accès à plusieurs marchés géographiques.
De récentes données commerciales indiquent une forte augmentation des exportations de myrtilles au premier semestre 2026 (FreshPlaza, 2026c).
La relation exacte entre les données de production publiées et les statistiques d’exportation par année civile doit toutefois être interprétée avec prudence, car les différentes sources utilisent des périodes et des définitions distinctes.
La tendance reste néanmoins significative : l’intérêt commercial et les activités d’exportation progressent.
L’Égypte dispose d’un avantage que le Maroc n’avait pas au même stade de développement : elle peut observer les conséquences de l’expansion rapide d’une autre filière nord-africaine et concevoir en conséquence sa stratégie génétique, ses fenêtres commerciales, sa gestion de l’eau, ses systèmes post-récolte et son développement commercial.
Et la Zambie et la Namibie ?
Les origines de plus petite taille sont importantes, car elles remettent en question l’idée selon laquelle un modèle de production de myrtilles performant pourrait simplement être reproduit dans un pays voisin.
Ce n’est pas le cas.
Les données africaines de l’IBO ont recensé une production commerciale de myrtilles en Zambie et en Namibie, mais à une échelle bien plus réduite qu’en Afrique du Sud ou au Zimbabwe (International Blueberry Organization, 2024).
Ces projets sont particulièrement instructifs, car ils mettent en évidence l’importance des conditions locales : climat, altitude, eau, compétences de gestion, transport, accompagnement technique, génétique et éloignement des centres de décision.
Les observations pratiques réalisées dans différents projets de développement de fruits rouges à travers plusieurs pays montrent qu’une expansion rapide peut dépasser les capacités du système de gestion qui la soutient.
Un projet peut bénéficier de conditions climatiques favorables et néanmoins rencontrer des difficultés commerciales si son modèle opérationnel, son équipe technique, sa logistique ou sa taille sont inadaptés.
Le potentiel doit être transformé en un système opérationnel performant.
L’Afrique développe-t-elle deux corridors de production de myrtilles ?
|
Critères |
Afrique du Nord |
Afrique australe |
|---|---|---|
|
Moteur établi |
Maroc |
Afrique du Sud |
|
Origine émergente en expansion |
Égypte |
Zimbabwe |
|
Projets de plus petite taille |
Autres opportunités nord-africaines |
Zambie, Namibie et autres marchés de niche |
|
Principaux atouts |
Volumes, fenêtre hiver-printemps, génétiques modernes, proximité des marchés d’exportation |
Savoir-faire opérationnel, complémentarité saisonnière, génétique, systèmes d’exportation |
|
Principaux défis |
Eau, variabilité climatique, concentration des pics de production, gestion d’une croissance rapide |
Distance, coûts logistiques, infrastructures, accès aux marchés |
|
Prochaine question de performance |
Comment préserver la valeur à mesure que les volumes augmentent ? |
Comment accroître les volumes commercialisables et leur valeur sans dépendre de nouvelles superficies ? |
Ces corridors ne sont pas fermés, et les marchés de destination dépassent largement les régions suggérées par la géographie.
L’enjeu est avant tout structurel : l’Afrique du Nord et l’Afrique australe accumulent des combinaisons différentes de conditions climatiques, de volumes, de connaissances, d’infrastructures logistiques et d’accès aux marchés.
À terme, l’unité concurrentielle pourrait être moins le pays pris individuellement que le réseau reliant les zones de production, les génétiques, les exportateurs, les infrastructures de refroidissement et les clients.
La post-récolte fait aussi partie de l’agronomie
Les expériences de terrain concernant les exportations africaines sur de longues distances montrent régulièrement que la post-récolte ne peut pas être considérée comme une étape qui commence là où l’agronomie s’arrête.
Le délai entre la récolte et l’arrivée en chambre froide, le prérefroidissement à air forcé, la température de la pulpe, l’humidité, le tri, l’emballage et la continuité de la chaîne du froid déterminent la part de la production biologique qui pourra effectivement être commercialisée.
C’est pourquoi l’affirmation selon laquelle « le fruit est jugé au moment de la consommation » est essentielle.
Un verger produisant 20 tonnes par hectare, mais dont les fruits ne supportent pas la chaîne logistique nécessaire, peut représenter un investissement moins intéressant qu’un verger affichant un rendement inférieur, mais bénéficiant d’un meilleur taux de fruits commercialisables, d’une cueillette plus efficace et d’une qualité plus régulière à l’arrivée.
Pour l’Afrique du Sud et le Zimbabwe, cette réalité est évidente en raison des distances à parcourir.
Pour le Maroc et l’Égypte, elle reste tout aussi pertinente, car la croissance rapide augmente les quantités de fruits à récolter, refroidir, conditionner et expédier pendant des pics de production de plus en plus concentrés.
La prochaine courbe de croissance africaine
L’histoire de la myrtille en Afrique ne consiste plus à démontrer que cette culture peut réussir sur le continent. Cette question a déjà trouvé sa réponse.
Le Maroc atteint une échelle de production qui aurait été difficile à imaginer il y a seulement dix ans. L’Afrique du Sud montre qu’une filière peut évoluer d’une croissance fondée sur les plantations vers une amélioration de la productivité et des performances opérationnelles.
Le Zimbabwe devient une origine commerciale bénéficiant de nouveaux accès aux marchés. L’Égypte commence à changer d’échelle. Des projets de plus petite taille en Afrique australe permettent de tester les conditions dans lesquelles ce modèle peut, ou non, être reproduit.
Les prochaines questions sont plus complexes.
Combien de tonnes sont réellement commercialisables ? Combien de kilogrammes un travailleur peut-il récolter par heure ? Quelle capacité de refroidissement est disponible pendant la semaine de pic de production ? Quelle quantité de fruits peut être transportée par des solutions logistiques moins coûteuses ? Dans quelle mesure la qualité reste-t-elle stable après le transport nécessaire ? À quel point une exploitation dépend-elle d’un seul marché, d’une seule fenêtre climatique, d’un seul port ou d’une seule variété ?
Ce ne sont pas des questions de superficie. Ce sont des questions de performance du système dans son ensemble.
Le prochain chapitre de la myrtille africaine pourrait être défini moins par les pays qui plantent le plus d’hectares que par ceux qui parviennent à transformer la génétique, le climat, les ressources humaines, les infrastructures et l’accès aux marchés en une production commercialisable aussi régulière que possible.
L’indicateur pertinent n’est donc pas simplement la production biologique, mais la quantité et la valeur des fruits qui peuvent être transformés de manière constante en volumes commercialisables.
La question essentielle n’est plus seulement de savoir combien il est possible de produire, mais quelle part de cette production peut être transformée en fruits ayant une réelle valeur commerciale.
Les observations de terrain présentées dans cet article reflètent l’expérience pratique des auteurs au sein de systèmes commerciaux de production de fruits rouges. Elles viennent compléter les sources professionnelles publiées et citées ci-dessous.
Références
- FreshPlaza. (2026a). South African blueberry production reaches 38,900 tons in 2026.
- FreshPlaza. (2026b). Blueberry crop in Morocco could increase nearly 70% by 2029.
- FreshPlaza. (2026c). Egyptian blueberry exports rise nearly 267% in first half of 2026.
- Fruitnet. (2026). South African blueberry season shows strong growth and quality.
- International Blueberry Organization. (2024). Global state of the blueberry industry report 2024.
- International Blueberry Organization. (2026a). Storms hit Moroccan blueberry industry, with volumes and sizing both affected.
- International Blueberry Organization. (2026b). South African blueberry season faces extreme weather realities: Resilience amid localized disruption.
- International Blueberry Organization. (2026c). Zimbabwe's blueberry boom keeps building momentum.
- International Blueberry Organization. (2026d). Zimbabwe begins blueberry shipments to China.
- Agribook Digital. (2026). Berries and Exotic Fruit – Industry Overview & Production Trends.